Faut-il une assurance voyage pour la Thaïlande ? Pour un séjour touristique sans visa, elle n’est généralement pas exigée à l’entrée aujourd’hui, mais partir sans couverture est un vrai risque financier. Les hôpitaux privés thaïlandais sont excellents et payants : un accident de scooter avec chirurgie d’une fracture coûte en général 200 000 à 500 000 THB dans un hôpital privé de gamme moyenne, et un rapatriement médical vers l’Europe 1 000 000 à 4 000 000 THB. Il vous faut une assurance voyage dédiée avec un plafond médical élevé, l’évacuation et le rapatriement, une assistance 24h/24 et des règles claires pour le scooter. En 2026, les trois offres en ligne que nous proposons aux voyageurs sont Luma, SafetyWing et APRIL International.
Elles ne visent pas le même profil. Ce guide vous aide à choisir selon votre voyage (vacances, nomadisme digital, famille, séjour de 3 mois ou plus), à vérifier ce que le contrat doit couvrir, à savoir si l’assurance est obligatoire, ce que coûtent les soins sans assurance et comment se passe un remboursement.
Quelle est la meilleure assurance voyage pour la Thaïlande selon votre profil ?
Il n’existe pas une « meilleure » assurance pour tout le monde. Le bon choix dépend de la durée du séjour, de votre âge, de votre façon de voyager et des activités prévues. Voici comment se positionnent les trois offres partenaires disponibles sur notre site.
| Assureur | Profil idéal | Point fort | À vérifier | Offre |
|---|---|---|---|---|
| Luma | Voyageurs qui veulent un spécialiste de la Thaïlande et de l’Asie | Positionnement régional, couverture médicale voyage pratique | Plafonds, zones, exclusions et conditions exactes | Voir Luma |
| SafetyWing | Nomades digitaux, télétravailleurs, voyages longs et flexibles | Souscription en ligne, logique d’abonnement, possible une fois déjà à l’étranger | Ne remplace pas une assurance santé expatrié complète | Voir SafetyWing |
| APRIL International | Voyageurs qui préfèrent un acteur international reconnu | Expertise internationale santé et voyage, parcours de souscription en ligne | Garanties et tarifs variables selon le produit, la résidence et la durée | Voir APRIL |
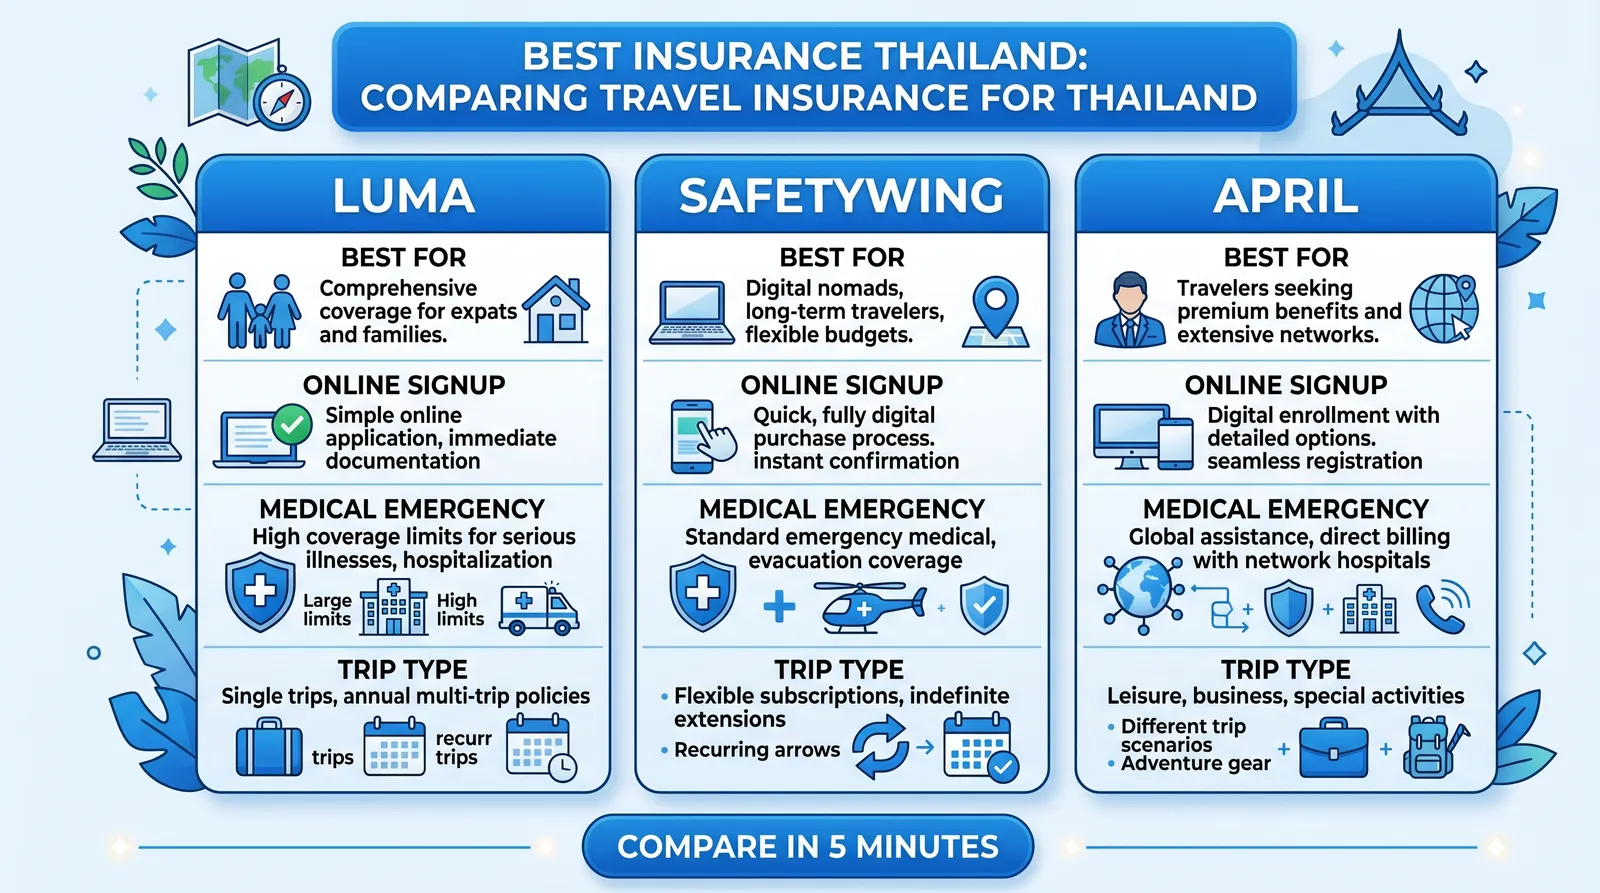
Nous n’affichons pas de prix fixes pour ces formules : la prime dépend de votre âge, de la durée du voyage, de la zone et des options, et elle évolue. Comparez les offres en direct pour vos dates avant de décider.
Vacances classiques (une à trois semaines)
Pour des vacances, la priorité est un plafond de frais médicaux élevé, une aide à l’admission à l’hôpital et le rapatriement. À titre de repère, une assurance voyage standard de 2 semaines a été citée à environ 1 100 THB (environ 29 €) pour une couverture médicale allant jusqu’à 9 millions de THB : un coût modeste face à une facture d’hospitalisation. Luma convient si vous voulez un assureur tourné vers la Thaïlande et la région, APRIL si vous préférez une grande marque internationale.
Nomades digitaux et télétravailleurs
Si vous alternez Chiang Mai, Bangkok, les îles et les pays voisins, SafetyWing est pensé pour ce rythme : souscription en ligne, couverture continue et mobilité entre pays. Lisez attentivement le certificat (plafonds, scooter, sports) avant de souscrire.
Familles
Vérifiez que chaque voyageur est bien nommé sur l’attestation, si le plafond s’applique par personne ou par contrat, et comment les enfants sont couverts. Un voyage en famille comprend souvent plages, bateaux et excursions : lisez les exclusions d’activités aussi attentivement que les plafonds.
Seniors et voyages de repérage avant la retraite
Limites d’âge, tarifs et traitement des maladies préexistantes varient beaucoup plus d’un contrat à l’autre après un certain âge. Les maladies préexistantes sont en général exclues ou très encadrées en assurance voyage. Si ce voyage prépare une installation, prévoyez de passer ensuite à une assurance santé longue durée.
Voyageurs fréquents
Si vous revenez plusieurs fois par an, une formule de type abonnement peut être plus simple que de racheter un contrat à chaque séjour. Vérifiez la durée maximale par voyage et ce qui se passe lorsque vous quittez puis retrouvez la Thaïlande.
Que doit couvrir une assurance voyage pour la Thaïlande ?
Le prix le plus bas est rarement le meilleur rapport qualité-prix. Voici les garanties qui font vraiment la différence en Thaïlande :
- Frais médicaux et hospitalisation : le cœur du contrat. Nous conseillons au minimum 3 à 5 millions de THB de couverture médicale ; les formules premium vont jusqu’à 9 millions de THB.
- Évacuation et rapatriement : indispensables si vous allez sur les îles ou dans des provinces éloignées. Une ambulance aérienne vers Bangkok ou Phuket coûte en général 150 000 à 500 000 THB, et un rapatriement bien davantage.
- Scooter et moto : l’un des premiers risques pour les touristes. Vérifiez si la conduite est couverte, et à quelles conditions.
- Activités : plongée, Muay Thai, trekking ou sports à risque peuvent être exclus ou nécessiter une option.
- Assistance 24h/24 : un interlocuteur qui répond, échange avec l’hôpital et organise la suite quand vous n’êtes pas en état de le faire.
- Responsabilité civile à l’étranger : utile en cas de dommage causé à un tiers.
- Maladies préexistantes : généralement exclues ou limitées ; déclarez-les honnêtement à la souscription.
- Imprévus de voyage : retard, bagages, correspondance manquée ou interruption de séjour selon le contrat.
Scooter et alcool : là où beaucoup de remboursements échouent
En Thaïlande, une grande partie des accidents impliquant des touristes se produit sur deux-roues. Certaines assurances refusent la prise en charge si le conducteur n’a pas le permis adéquat, ne porte pas de casque ou ne respecte pas les conditions du contrat, et les accidents sous l’emprise de l’alcool sont couramment exclus. Lisez ces clauses avant de louer, pas après.
L’assurance voyage est-elle obligatoire en Thaïlande ?
Pour un court séjour touristique sans visa, les autorités thaïlandaises ne demandent généralement pas d’attestation d’assurance à l’entrée : c’était encore le cas au 31 juillet 2026. Les documents habituels restent le passeport valide, le billet de sortie ou de continuation et une adresse de séjour. Les règles d’entrée évoluent cependant vite : une révision du régime d’exemption de visa a été annoncée en mai puis en juillet 2026, et le formulaire numérique d’arrivée s’est généralisé. Vérifiez les annonces officielles avant le départ, et lisez notre guide assurance voyage pour entrer sans visa.
Une obligation générale est par ailleurs à l’étude. Le 1er avril 2026, le ministre de la Santé publique, Anutin Charnvirakul, a lancé la réflexion sur une assurance voyage obligatoire pour tous les étrangers, avec un justificatif (QR code ou attestation) présenté à l’immigration. Aucune loi n’avait été adoptée et aucune date n’était fixée. La raison est financière : selon le ministère, les hôpitaux thaïlandais absorbent plus de 100 millions de THB par an d’impayés laissés par des étrangers non assurés, dont environ 10 millions de THB pour le seul hôpital Vachira de Phuket.
Certains visas imposent déjà leur propre assurance santé, comme les visas retraite O-A et O-X : vérifiez les exigences de votre visa avant de déposer votre demande.
Conseil pratique
Gardez votre attestation d’assurance en PDF sur votre téléphone et dans vos e-mails, avec le numéro d’assistance. Même si l’immigration ne la demande pas, elle accélère une admission à l’hôpital.
Combien coûtent les soins en Thaïlande sans assurance ?
Une consultation simple reste abordable. Les montants grimpent avec l’hospitalisation, l’imagerie, la chirurgie ou les soins intensifs, surtout dans les hôpitaux privés et internationaux fréquentés par les voyageurs à Bangkok, Phuket, Chiang Mai ou Koh Samui. Voici des fourchettes types, en THB :
| Situation | Hôpital public | Hôpital privé | Hôpital international |
|---|---|---|---|
| Consultation de médecin généraliste | 200–600 | 600–1 500 | 1 500–3 500 |
| Passage aux urgences (cas bénin) | 500–2 000 | 2 000–6 000 | 5 000–15 000 |
| Intoxication alimentaire, une nuit d’hôpital | 3 000–8 000 | 15 000–35 000 | 30 000–80 000 |
| Dengue, 3 à 5 nuits d’hôpital | 10 000–30 000 | 40 000–90 000 | 80 000–250 000 |
| Appendicectomie (cœlioscopie) | 30 000–80 000 | 100 000–200 000 | 200 000–450 000 |
| Accident de scooter avec chirurgie d’une fracture | 50 000–150 000 | 200 000–500 000 | 400 000–1 500 000 |
| Soins intensifs, par nuit | 5 000–15 000 | 15 000–40 000 | 40 000–100 000 |
| Ambulance aérienne en Thaïlande | 150 000–500 000 | 150 000–500 000 | 150 000–500 000 |
| Rapatriement médical vers l’Europe | 1 000 000–4 000 000 | 1 000 000–4 000 000 | 1 000 000–4 000 000 |
Fourchettes types issues de nos données tarifaires éditoriales (revues en novembre 2026). Ce sont des repères, pas des devis : la facture réelle dépend de l’hôpital, de la chambre et du traitement. Faites votre propre estimation avec notre simulateur du coût des soins en Thaïlande.
Sans assurance, vous réglez vous-même, souvent avant la sortie, et les hôpitaux privés peuvent demander une garantie de paiement avant certains soins non urgents. Avec un contrat et une assistance, l’assureur peut souvent traiter directement avec l’hôpital, selon le contrat et la situation.
Carte bancaire, Sécurité sociale, CFE : est-ce suffisant ?
Beaucoup de voyageurs français pensent être couverts par leur carte bancaire. C’est parfois vrai, rarement suffisant sans vérification. Les limites les plus courantes :
- le voyage doit avoir été payé avec la carte ;
- une durée maximale, parfois seulement les 90 premiers jours du séjour ;
- des plafonds médicaux plus faibles qu’une assurance voyage dédiée ;
- des exclusions pour le scooter ou les activités à risque, et une franchise ;
- des démarches lourdes et une assistance parfois peu adaptée aux hôpitaux privés thaïlandais.
La Sécurité sociale française, elle, n’est pas conçue pour rembourser des soins privés en Thaïlande : le remboursement se fait sur la base des tarifs français, très loin des factures réelles. La CFE garde un lien avec le système français pour les séjours longs, mais elle ne remplace pas toujours une complémentaire adaptée aux tarifs thaïlandais (voir notre guide Sécurité sociale, CFE et complémentaire). Le ministère de l’Europe et des Affaires étrangères rappelle d’ailleurs, dans ses Conseils aux voyageurs, l’importance d’une couverture médicale et d’une assurance rapatriement à l’étranger.
Assurance voyage de 3 mois en Thaïlande ou plus : que prévoir ?
Pour un séjour de deux à huit semaines, une assurance voyage dédiée reste souvent le meilleur compromis : prix raisonnable, attestation claire, assistance, rapatriement et frais médicaux d’urgence. Pour 3 mois ou plus, vérifiez d’abord trois points : la durée maximale du contrat, la possibilité de le prolonger depuis la Thaïlande et ce qui se passe si vous sortez du pays puis revenez. L’assurance voyage n’est pas toujours renouvelable indéfiniment, exclut souvent les soins de routine et couvre rarement les maladies préexistantes.
Pour quelques semaines à plusieurs mois, une formule flexible comme SafetyWing peut constituer un filet de sécurité pratique, surtout si vous voyagez aussi dans la région. Dès que le projet devient durable (retraite, télétravail au long cours, vie de famille, traitement régulier), il faut passer d’une logique « vacances » à une logique « résidence ». Notre guide assurance voyage ou assurance santé longue durée vous aide à faire ce choix.
Comment se faire rembourser en cas de pépin ?
Un dossier se passe beaucoup mieux si vous suivez la procédure de l’assureur dès la première heure :
- Appelez l’assistance dès que vous avez besoin de soins hospitaliers, si possible avant l’admission. L’assureur peut organiser une garantie de paiement avec l’hôpital, selon le contrat.
- Présentez passeport et attestation à l’hôpital et donnez votre numéro de contrat.
- Conservez tous les documents : compte rendu médical, factures détaillées, reçus, ordonnances, et un rapport de police après un accident ou un vol.
- Déclarez le sinistre en ligne dans le délai prévu au contrat, avec des scans ou photos lisibles.
- Répondez vite aux demandes de pièces : les documents manquants sont la première cause de retard.
L’assureur statue sur chaque dossier selon les conditions du contrat. Pour en savoir plus, consultez notre page sur la gestion des sinistres pour les contrats souscrits via notre plateforme.
Assurance voyage Thaïlande pas chère : bien choisir en 5 minutes
Une assurance pas chère n’est une bonne affaire que si elle vous couvre vraiment le jour où vous en avez besoin. La méthode la plus rapide :
- Identifiez votre profil : touriste, famille, nomade, long séjour, voyage multi-pays.
- Regardez d’abord le médical : hospitalisation, urgence, évacuation, rapatriement.
- Lisez les exclusions : scooter, alcool, sports, maladies préexistantes, durée maximale.
- Comparez en ligne : choisissez la couverture adaptée plutôt que le prix le plus bas, puis souscrivez en ligne en quelques minutes.
En résumé : Luma pour une approche très Thaïlande et Asie, SafetyWing pour les nomades digitaux et les séjours flexibles, APRIL International si vous préférez un acteur international solide. Une clause vous semble floue ? Posez la question à Sam, notre assistant IA, avant de souscrire.